Domain krankenversicherung-für-angestellte.de kaufen?
Wir ziehen mit dem Projekt
krankenversicherung-für-angestellte.de um.
Sind Sie am Kauf der Domain
krankenversicherung-für-angestellte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenversicherung-für-angestellte.de kaufen?
Welche Leistungen und Vorteile bietet die gesetzliche Krankenkasse im Vergleich zur privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine umfassende Grundversorgung für alle Versicherten, unabhhängig von Einkommen oder Gesundheitszustand. Zudem gibt es keine Risikozuschläge oder Ausschlüsse für Vorerkrankungen. Die Beiträge richten sich nach dem Einkommen und sind solidarisch finanziert. **
Welche Krankenkasse erhöht Beitrag 2020?
Die Techniker Krankenkasse (TK) hat angekündigt, ihren Beitragssatz im Jahr 2020 um 0,2 Prozentpunkte zu erhöhen. Dies bedeutet, dass Versicherte der TK ab Januar 2020 etwas mehr für ihre Krankenversicherung zahlen müssen. Die TK begründet diese Beitragserhöhung mit steigenden Ausgaben im Gesundheitswesen, insbesondere im Bereich der Arzneimittelkosten. Es ist wichtig, dass Versicherte sich über solche Änderungen informieren, um ihre finanzielle Planung entsprechend anzupassen. **

Ähnliche Suchbegriffe für Buttering
Top-Angebote
Produkte zum Begriff Buttering:
-
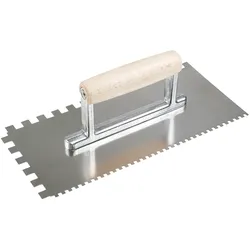
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Vorteile und Leistungen einer gesetzlichen Krankenkasse im Vergleich zu einer privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine solidarische Versicherung für alle Bürger, unabhängig von Einkommen oder Gesundheitszustand. Zudem übernimmt sie die Kosten für Vorsorgeuntersuchungen und Impfungen. Im Gegensatz zur privaten Krankenversicherung gibt es keine individuellen Risikozuschläge oder Ausschlüsse von bestimmten Leistungen. **
-
Welche Leistungen bietet eine gesetzliche Krankenkasse und welche Vorteile hat es, sich für eine private Krankenversicherung zu entscheiden?
Eine gesetzliche Krankenkasse bietet grundlegende medizinische Leistungen wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Eine private Krankenversicherung bietet oft schnellere Termine, bessere Behandlungsmöglichkeiten und zusätzliche Leistungen wie Chefarztbehandlung und Einzelzimmer im Krankenhaus. Zudem können individuelle Tarife und Leistungen je nach Bedarf gewählt werden. **
-
Wie hoch ist der Beitrag Krankenversicherung?
Die Höhe des Beitrags zur Krankenversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Versicherungsstatus und dem gewählten Versicherungsunternehmen. In Deutschland beträgt der durchschnittliche Beitragssatz zur gesetzlichen Krankenversicherung etwa 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Für privat Versicherte hängt der Beitrag von individuellen Faktoren wie dem Gesundheitszustand und dem gewählten Leistungsumfang ab. Es ist daher empfehlenswert, sich bei der jeweiligen Krankenversicherung oder einem Berater über die genauen Beitragshöhen zu informieren. **
-
Wie hoch ist der Beitrag für die gesetzliche Krankenversicherung?
Wie hoch ist der Beitrag für die gesetzliche Krankenversicherung? Der Beitragssatz beträgt in der Regel 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Für Selbstständige richtet sich der Beitragssatz nach dem Einkommen und beträgt in der Regel zwischen 14,6% und 15,6%. Zudem können Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. Es gibt auch Einkommensgrenzen, ab denen der Beitragssatz sinkt oder steigt. Insgesamt ist der Beitrag zur gesetzlichen Krankenversicherung also abhängig vom Einkommen und der jeweiligen Krankenkasse. **


Wie berechnet sich der Beitrag für die freiwillige Krankenversicherung?
Der Beitrag für die freiwillige Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein bestimmter Prozentsatz des Einkommens als Beitragssatz herangezogen. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem können auch individuelle Faktoren wie das Alter, der Gesundheitszustand und eventuelle Zusatzleistungen Einfluss auf die Beitragshöhe haben. Es ist daher empfehlenswert, sich bei der jeweiligen Krankenkasse über die genauen Konditionen für die freiwillige Krankenversicherung zu informieren. **
Welche Leistungen werden von der Krankenkasse im Rahmen der gesetzlichen Krankenversicherung abgedeckt? Welche Voraussetzungen müssen erfüllt sein, um Leistungen von der Krankenkasse in Anspruch nehmen zu können?
Die Krankenkasse übernimmt Leistungen wie Arztbesuche, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Um Leistungen in Anspruch nehmen zu können, muss man Mitglied einer gesetzlichen Krankenkasse sein, Beiträge zahlen und die Leistungen medizinisch notwendig sein. Es müssen außerdem die gesetzlichen Vorgaben und Richtlinien eingehalten werden. **
Top-Angebote
Produkte zum Begriff Buttering:
-
Zahnkelle Buttering-Floating 15 / 4 mm ZahnungZahnkelle Buttering-Floating – 15 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 15 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate über 60 cm Kantenlänge. 15 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 15 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 15 / 4 mm (Doppelzahnung) Große Zahnung 15 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja. Nutzen Sie dann einfach di9,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zahnkelle Buttering-Floating 12 / 4 mm ZahnungZahnkelle Buttering-Floating – 12 / 4 mm Zahnung Eine Kelle, zwei Zahnungen: 12 mm auf der einen Seite für den Untergrund, 4 mm auf der anderen für die Fliesenrückseite. Genau das ist das Buttering-Floating-Verfahren – und genau dafür braucht man normalerweise zwei Werkzeuge. Diese Kelle spart das zweite und den ständigen Wechsel dazwischen. Zugeschnitten auf Formate bis etwa 60 × 60 cm. 12 mm für den Untergrund 4 mm für die Rückseite eine Kelle beides in einem Was Buttering-Floating bedeutet Beim Buttering-Floating wird der Kleber doppelt aufgetragen: „Floating“ ist der aufgekämmte Kleber auf dem Untergrund, „Buttering“ der zusätzliche Auftrag auf der Fliesenrückseite. Ziel ist eine nahezu hohlraumfreie Bettung – und das erreicht man mit einseitigem Auftrag ab einer bestimmten Formatgröße nicht mehr zuverlässig. Deutlich höhere Benetzung In Fachkreisen wird für das Verfahren eine Bettung von mindestens etwa 90 % als praxisgerechter Zielwert genannt. Pflicht in kritischen Bereichen Im Außenbereich und in Schwimmbecken gilt das Verfahren als erforderlich, weil Hohlräume dort zu Frost- und Wasserschäden führen. Unverzichtbar bei Großformaten Je größer das Format, desto schwerer ist eine hohlraumfreie Bettung – oberhalb von etwa 60 cm Kantenlänge deutlich. Sicherheit bei Naturstein Bei Naturstein und kalibrierten Platten mit unruhiger Rückseite ist der zweite Auftrag oft der einzige Weg zu einer vollflächigen Bettung. Warum eine Doppelzahnung praktisch ist Die beiden Aufträge brauchen unterschiedliche Riefenhöhen. Auf dem Untergrund soll das Kleberbett das Volumen bringen, auf der Fliesenrückseite genügt eine dünne, satte Kontaktschicht – ein zu dickes Buttering drückt sich nur in die Fugen. Mit dieser Kelle wechseln Sie dafür nur die Seite: 1 Untergrund mit 12 mm aufkämmen Riefen parallel ziehen, immer in eine Richtung. 2 Kelle drehen Statt zum zweiten Werkzeug zu greifen, nutzen Sie die 4-mm-Seite. 3 Fliesenrückseite dünn durchkämmen Satt, aber flach – eine geschlossene Kontaktschicht genügt. 4 Fliese quer zu den Riefen einschieben Andrücken, nicht drehen. Die parallelen Riefen führen die Luft nach außen. Warum die Benetzung über die Haltbarkeit entscheidet Ein Hohlraum unter der Fliese ist keine Schönheitsfrage. Er ist die Stelle, an der die Fliese bei punktueller Belastung bricht, an der im Nassbereich Wasser stehen bleibt und an der im Außenbereich Frost die Fliese absprengt. Die Zahnkelle ist das Werkzeug, mit dem Sie das steuern. Als Praxis-Richtwert gilt eine Benetzung der Fliesenrückseite von mindestens etwa 85 %. Im Nassbereich wird üblicherweise ein höherer Wert von etwa 95 % angestrebt. Für das Buttering-Floating-Verfahren wird in Fachkreisen eine Bettung von mindestens 90 % als praxisgerechter Zielwert genannt. Die Ausführung keramischer Bekleidungen im Dünnbettverfahren regelt DIN 18157; die früher aus DIN 18156-2 bekannte 65-%-Anforderung ist mit der Einführung von DIN EN 12004 entfallen. Prüfen Sie die Benetzung am Anfang jeder Fläche: Erste Fliese setzen, andrücken, wieder abnehmen und die Rückseite ansehen. Diese eine Minute verhindert, dass Sie eine ganze Fläche mit zu kleiner Zahnung verlegen. Offene Zeit im Auge behalten Aufgekämmter Kleber bildet nach kurzer Zeit eine Haut. Ist sie da, trägt der Kleber nicht mehr – erkennbar daran, dass beim Fingertest kein Material mehr am Finger haftet. Dann muss der Bereich abgenommen und neu aufgezogen werden. Kämmen Sie deshalb nur so viel Fläche vor, wie Sie in der offenen Zeit belegen können. Nach der Arbeit sofort reinigen Angetrockneter Klebermörtel verrundet die Zahnung. Eine verrundete Zahnung zieht flachere Riefen und damit weniger Kleberbett, ohne dass Sie es merken. Kelle deshalb direkt nach dem Einsatz mit Wasser abwaschen und trocken weglegen. Technische Daten Produktart Zahnkelle für das Buttering-Floating-Verfahren Zahnung 12 / 4 mm (Doppelzahnung) Große Zahnung 12 mm – für den Untergrund Kleine Zahnung 4 mm – für die Fliesenrückseite Griff ergonomisch, rutschfest Einsatz Kleberauftrag bei Fliesen- und Plattenverlegung, besonders Großformate Verpackungs-Einheit 1 Stück Hersteller-Referenz FA800124 Muss ich immer Buttering-Floating machen? Nein. Bei kleinen bis mittleren Formaten im Innenbereich genügt in der Regel der einseitige Auftrag. Erforderlich wird das Verfahren bei Großformaten, im Außenbereich, in Schwimmbecken und generell bei hoch belasteten Flächen. Verbraucht das nicht viel mehr Kleber? Etwas mehr, ja. Der Mehrverbrauch ist aber deutlich geringer als die Kosten eines Schadensfalls durch Hohlräume – und bei Großformaten ist der zweite Auftrag ohnehin nicht optional. Welche der beiden Doppelzahnungen ist die richtige für mich? Die 12/4-mm-Kelle deckt Formate bis etwa 60 × 60 cm ab, die 15/4-mm-Kelle ist für Großformate darüber gedacht. Ausschlaggebend ist zusätzlich die Ebenheit Ihres Untergrunds. Kann ich damit auch normal einseitig arbeiten? Ja9,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hufa Buttering-Floating Kelle Edelstahl Holzgriff 280x130mm 4x4/10x10mm gezahntHufa Buttering-Floating Kelle Edelstahl mit Naturholzgriff 280 x 130mm, eine Kelle mit 4x4mm und 10x10mm Zahnung, zum gleichmäßigen Auftragen von Fliesenkleber, vor der Verlegung von Fliesen, Platten, Mosaik etc. Die Marke der Fliesenleger! Technische Daten: zwei Zahnungen: 4x4mm und 10x10mm, Größe: 280x130mm, Edelstahl rostfrei, mit Naturholz Griff mit Doppelstütze, Made in Germany. Branchen: Handwerker, Fliesen-Platten-Mosaikleger, Hobby und Heimwerker. Weitere Informationen siehe Download!17,35 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen und Vorteile bietet die gesetzliche Krankenkasse im Vergleich zur privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine umfassende Grundversorgung für alle Versicherten, unabhhängig von Einkommen oder Gesundheitszustand. Zudem gibt es keine Risikozuschläge oder Ausschlüsse für Vorerkrankungen. Die Beiträge richten sich nach dem Einkommen und sind solidarisch finanziert. **
-
Welche Krankenkasse erhöht Beitrag 2020?
Die Techniker Krankenkasse (TK) hat angekündigt, ihren Beitragssatz im Jahr 2020 um 0,2 Prozentpunkte zu erhöhen. Dies bedeutet, dass Versicherte der TK ab Januar 2020 etwas mehr für ihre Krankenversicherung zahlen müssen. Die TK begründet diese Beitragserhöhung mit steigenden Ausgaben im Gesundheitswesen, insbesondere im Bereich der Arzneimittelkosten. Es ist wichtig, dass Versicherte sich über solche Änderungen informieren, um ihre finanzielle Planung entsprechend anzupassen. **
-
Was sind die Vorteile und Leistungen einer gesetzlichen Krankenkasse im Vergleich zu einer privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine solidarische Versicherung für alle Bürger, unabhängig von Einkommen oder Gesundheitszustand. Zudem übernimmt sie die Kosten für Vorsorgeuntersuchungen und Impfungen. Im Gegensatz zur privaten Krankenversicherung gibt es keine individuellen Risikozuschläge oder Ausschlüsse von bestimmten Leistungen. **
-
Welche Leistungen bietet eine gesetzliche Krankenkasse und welche Vorteile hat es, sich für eine private Krankenversicherung zu entscheiden?
Eine gesetzliche Krankenkasse bietet grundlegende medizinische Leistungen wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Eine private Krankenversicherung bietet oft schnellere Termine, bessere Behandlungsmöglichkeiten und zusätzliche Leistungen wie Chefarztbehandlung und Einzelzimmer im Krankenhaus. Zudem können individuelle Tarife und Leistungen je nach Bedarf gewählt werden. **
Ähnliche Suchbegriffe für Buttering
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Beitrag Krankenversicherung?
Die Höhe des Beitrags zur Krankenversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Versicherungsstatus und dem gewählten Versicherungsunternehmen. In Deutschland beträgt der durchschnittliche Beitragssatz zur gesetzlichen Krankenversicherung etwa 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Für privat Versicherte hängt der Beitrag von individuellen Faktoren wie dem Gesundheitszustand und dem gewählten Leistungsumfang ab. Es ist daher empfehlenswert, sich bei der jeweiligen Krankenversicherung oder einem Berater über die genauen Beitragshöhen zu informieren. **
-
Wie hoch ist der Beitrag für die gesetzliche Krankenversicherung?
Wie hoch ist der Beitrag für die gesetzliche Krankenversicherung? Der Beitragssatz beträgt in der Regel 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Für Selbstständige richtet sich der Beitragssatz nach dem Einkommen und beträgt in der Regel zwischen 14,6% und 15,6%. Zudem können Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. Es gibt auch Einkommensgrenzen, ab denen der Beitragssatz sinkt oder steigt. Insgesamt ist der Beitrag zur gesetzlichen Krankenversicherung also abhängig vom Einkommen und der jeweiligen Krankenkasse. **
-
Wie berechnet sich der Beitrag für die freiwillige Krankenversicherung?
Der Beitrag für die freiwillige Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein bestimmter Prozentsatz des Einkommens als Beitragssatz herangezogen. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem können auch individuelle Faktoren wie das Alter, der Gesundheitszustand und eventuelle Zusatzleistungen Einfluss auf die Beitragshöhe haben. Es ist daher empfehlenswert, sich bei der jeweiligen Krankenkasse über die genauen Konditionen für die freiwillige Krankenversicherung zu informieren. **
-
Welche Leistungen werden von der Krankenkasse im Rahmen der gesetzlichen Krankenversicherung abgedeckt? Welche Voraussetzungen müssen erfüllt sein, um Leistungen von der Krankenkasse in Anspruch nehmen zu können?
Die Krankenkasse übernimmt Leistungen wie Arztbesuche, Medikamente, Krankenhausaufenthalte und Vorsorgeuntersuchungen. Um Leistungen in Anspruch nehmen zu können, muss man Mitglied einer gesetzlichen Krankenkasse sein, Beiträge zahlen und die Leistungen medizinisch notwendig sein. Es müssen außerdem die gesetzlichen Vorgaben und Richtlinien eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.